花呗现状:平台能否追踪交易?
花呗如今的状况,以及平台是否能对其交易进行追踪,是一个复杂且多层次的问题。长期以来,花呗的运营模式和用户体验都依赖于其强大的社交裂变和“先消费后还”的模式,这使得它在用户粘性上占据着显著优势。然而,随着监管部门对金融科技行业的日益重视,以及对反欺诈、反洗钱等方面的要求不断提升,花呗的运营和交易监控也在经历着深层次的变革。简单地说,过去花呗的“隐形”特性已经逐渐消失,平台的追踪能力和范围都在不断扩大。这并非指花呗本身采取了更严格的监控措施,而是外部监管的压力迫使它不得不提升其数据分析和风险控制能力。核心在于,任何金融交易都涉及资金流动的追踪,而花呗的庞大交易量和用户基数,使得其数据成为了监管部门关注的重点。
要理解花呗平台能查到哪些信息,需要具体分析几个关键维度。首先,对于个人用户而言,花呗平台可以追踪其所有的交易记录,包括消费、转账、红包等。这些信息会被记录在花呗APP中,并可以被用于风险评估、反欺诈,以及根据用户的消费习惯进行精准营销。其次,对于商家而言,花呗平台同样可以追踪其交易数据,用于风险控制、清算结算,以及对商家的信用评估。更重要的是,花呗的支付数据与支付宝、银行等金融机构的数据进行关联,构建了一个庞大的用户画像,这使得监管部门可以更全面地了解用户的消费行为,从而更好地防范金融风险。 关键在于,花呗的交易数据并非孤立存在,而是与其他平台的数据相互连接,形成了一个巨大的信息网络。
目前,花呗平台对交易的查控能力主要体现在以下几个方面。首先,支付宝已经建立了一套完善的反欺诈系统,能够识别并阻止异常交易。对于涉及洗钱、欺诈等违法犯罪的交易,花呗平台会立即冻结账户,并移交给相关部门进行调查。其次,支付宝利用大数据分析技术,可以识别出高风险的用户和商户,并对其进行重点监控。此外,支付宝还会定期进行抽查,对交易数据进行比对,发现异常情况,并及时采取相应措施。 值得注意的是,花呗的交易监控并非一刀切,而是根据风险评估结果,采取差异化的处理方式。对于低风险的用户,监控力度相对较小,但对于高风险用户,则会进行全方位的追踪。
长期来看,花呗平台的数据追踪将朝着更加智能化、精准化的方向发展。通过人工智能、机器学习等技术,花呗平台可以更加准确地识别风险,并采取更有针对性的措施。同时,随着监管部门对金融科技行业的监管力度不断加强,花呗平台也将面临更高的合规要求。这意味着,花呗平台需要不断提升其数据安全和风险控制能力,并与监管部门保持密切沟通,共同维护金融市场的稳定和安全。 最终,花呗的运营模式也将发生转变,更加注重用户隐私保护和风险控制,从而实现可持续发展。 这也预示着,用户在使用花呗时,需要更加谨慎,保护好自己的账户信息,避免发生不必要的风险。
相关文章

分期乐额度能提现吗?风险重重
分期乐作为校园分期平台,其核心业务模式建立在消费场景闭环之上。平台通过授信额度支持用户分期购买商品,本质上是将信用转化为消费能力。从技术逻辑看,额度本身不具备货币属性,其价值锚定在特定商品交易场景中。...
京东白条提现方式修改指南
京东白条提现方式的调整涉及账户安全与资金流动的双重考量。当前主流提现路径依赖绑定银行卡或京东钱包,但用户常因安全风险或支付习惯变化需修改提现方式。例如,当绑定银行卡出现异常交易记录时,及时更换提现账户...
鹿优选贷款是否正规?风险分析
鹿优选贷款的合法性一直备受关注,要判断其是否为正规平台,需要从多个维度进行深入评估,不仅仅是看其表面宣传的“互联网+金融”模式。传统意义上的金融机构,如银行,其运营受到国家金融监管部门的严格管控,并且...
分期乐逾期了怎么办?补救指南
面对分期乐逾期无力偿还的问题,第一步是保持冷静,并尽快采取行动。避免拖延只会让情况变得更加复杂和严重。首先,应该主动联系分期乐的客服团队,了解具体的还款计划及可能的延期选项。在沟通过程中,诚实地说明自...
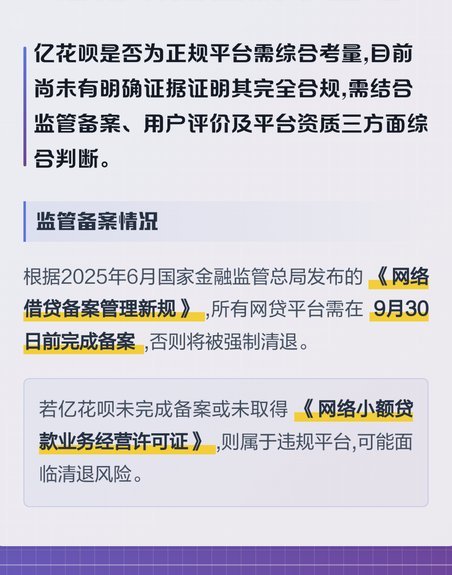
深度解析花呗的合规性与风险边界
花呗平台近年来因其短期消费金融服务的模式引发了广泛关注,但关于其正规性仍存在争议。本文将从多个维度深入分析花呗平台的运营特点及其合规性。 首先,从法律层面来看,花呗作为一家提供短期消费金融服务的平台...

先用后付套现商家陷阱
这种“先用后付找商家套现”的行为,其本质并非简单的资金挪用,而是在利用商业交易流程中存在的“价值时间差”(Value Time Lag)与“信用壁垒”(Credit Barrier)之间的结构性矛盾。...