深度解析花呗的合规性与风险边界
花呗平台近年来因其短期消费金融服务的模式引发了广泛关注,但关于其正规性仍存在争议。本文将从多个维度深入分析花呗平台的运营特点及其合规性。
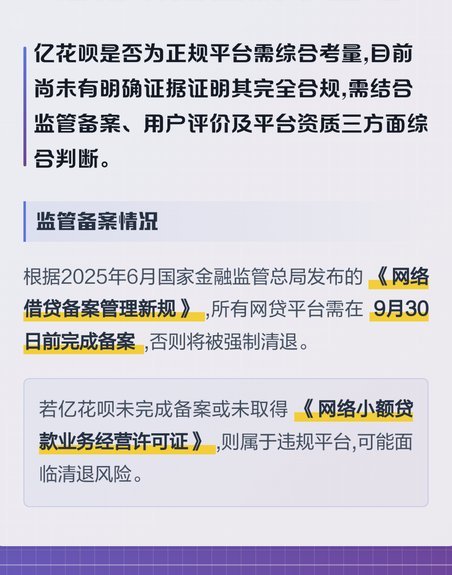
首先,从法律层面来看,花呗作为一家提供短期消费金融服务的平台,在中国境内拥有合法的经营资质。这一点可以通过其在国内市场注册并获得相关业务许可证来验证。然而,平台的运营模式与传统银行业存在显著差异,这种差异也引发了关于其合规性的讨论。
其次,从监管角度分析,花呗平台作为第三方服务提供者,其业务活动受到银保会等金融监管机构的监督。虽然平台声称遵循相关法律法规,但用户投诉数据显示,部分违约事件处理不当以及资金调节问题仍然存在,这些现象加剧了对其正规性的质疑。
此外,花呗平台涉及高额利息费和服务费,这些费用在用户合同中通常以"手续费"或"服务费"的形式呈现。这种运营模式虽然合法,但其透明度和合理性值得商榷。这一点容易让消费者产生误解,尤其是在对高额借款进行还款规划时。

再次,从风险管理层面来看,花呗平台是否具备足够的内部控制机制来确保短期消费金融服务的稳定性,这是另一个关键问题。作为一家依赖用户贷款收入增长的平台,其风险承担能力和应急预案仍有待验证。
最后,从用户体验角度分析,花呗平台虽然在界面设计上表现较为友好,但其信息披露与透明度方面仍存在不足。尤其是关于费用结构、还款方式以及潜在的违约风险,这些内容的展示往往不够详尽。

综上所述,花呗平台虽然具备一定的合法性和监管框架,但其运营模式和用户体验仍存在争议。对于普通消费者而言,在使用该平台前需要充分了解相关费用和风险,并对平台的服务质量有清晰的预期。只有这样才能更好地做出决策,避免因不当使用带来不必要的经济负担。
相关文章

企业如何利用白条融资
“白条”,即商业信用证,是企业进出口贸易中常用的融资工具。要理解“白条怎么借钱”,首先需要明确它本身并非“借钱”,而是一种基于信用转让的融资方式。企业通过将未来的外汇收入权(即外币结算权利)转让给金融...
携程拿去花取现是否正规
针对“携程拿去花取现方法正规不”的问题,我们需要从几个关键点进行深入分析。首先,“携程拿去花”是携程集团推出的一款消费金融产品,主要为用户提供借款服务,用于旅行、生活等场景的消费。因此,在讨论其取现流...
羊小咩享花卡秒到套现攻略与风险
随着数字化金融时代的到来,各类信用消费工具层出不穷,“羊小咩享花卡”作为一个新兴的消费信贷产品,凭借其便捷性吸引了众多用户。然而,在实际使用中,部分用户发现可以通过套现手段快速获取资金,特别是“秒到”...

套花呗有什么风险
套花呗作为一种新兴的金融操作方式,近年来在消费者和商家之间引发了广泛讨论。所谓“套花呗”,是指通过虚构交易或套现手段,将花呗额度转化为现金的行为。这种操作看似为资金紧张的个人提供了一种快速融资的方式,...
花呗提现:步骤、限制及注意事项
花呗提现功能的本质是将虚拟消费额度转化为可支配资金,其操作逻辑与传统金融工具存在本质差异。用户需通过支付宝App进入花呗页面,选择"额度管理"选项,系统会根据账户信用评分动态分配可提现额度。值得注意的...
羊小咩便荔卡优化指南
在现代快节奏生活中,提升产品的便捷性已成为消费者选购的重要考量因素。以“羊小咩便荔卡”为例,其核心目标是为用户提供更高效、更省心的生活方式。然而,在实际使用过程中,不少用户反馈该产品仍存在一些改进空间...