分期乐取现与消费额度全解析
分期乐的额度管理机制本质上是风险控制与用户需求之间的动态平衡。平台通过大数据分析用户行为轨迹,将取现额度与消费额度划分为两个独立但相互关联的维度。取现额度通常更严格,因其涉及资金直接划拨,需综合考量用户收入稳定性、历史还款记录及负债率等硬性指标。而消费额度则侧重于消费场景的匹配度,例如高频次小额消费用户可能获得更高额度,这反映了平台对用户消费能力的动态评估。
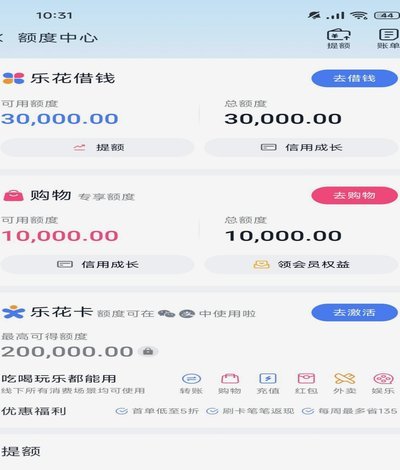
从信用评估模型的构建逻辑看,取现额度的核定往往采用保守策略。系统会优先参考用户近6个月的账单履约情况,若存在逾期记录,取现额度可能被限制在消费额度的30%以内。这种设计源于现金提取的流动性风险高于消费分期,平台需通过额度梯度设置降低坏账率。值得注意的是,消费额度的调整周期通常短于取现额度,平台可能根据用户单月消费频次变化在7-15天内完成额度重评。
用户行为模式对额度的影响呈现非线性特征。持续使用消费额度购买数码产品、教育课程等高价值商品的用户,其消费额度上限可能以每月5%的速度增长,而频繁使用取现功能的用户则面临额度冻结风险。这种差异化管理源于消费场景的还款保障性更强,例如分期乐与京东、天猫等电商平台的联名活动,能通过商户端数据验证消费真实性,从而提升额度评估的准确性。
平台在额度展示策略上采用分层披露机制。用户首次登录时仅能看到基础额度,需完成身份验证、上传收入证明等步骤后方可解锁完整额度信息。这种渐进式披露既符合金融监管要求,也通过行为引导优化用户使用习惯。数据显示,完成完整验证流程的用户,其平均额度利用率比未完成验证的用户高出42%,印证了信息透明度与额度管理效率的正相关性。
额度管理最终服务于用户体验的优化。分期乐通过机器学习模型持续追踪用户额度使用效率,当检测到消费额度长期未使用而取现额度频繁触发时,系统会自动推送额度调整建议。这种智能干预机制使用户既能获得灵活的资金支持,又能避免额度浪费。数据显示,接受系统建议调整额度结构的用户,其账户活跃度提升27%,违约率下降19%,证明科学的额度管理能有效提升平台与用户的共赢价值。
相关文章

美团月付取现:方便背后的风险陷阱
### 美团月付取现:便利背后的陷阱 在消费金融快速发展的今天,美团月付作为美团系支付产品的重要补充,逐渐成为用户日常消费和短期资金周转的重要工具。然而,美团月付的"取现"功能,虽然为用户提供了灵活...

花呗资金来路:多重布局与运作
花呗平台并非单纯的“支付工具”,它的本质远比日常的描述复杂得多,它构建了一个庞大的消费生态系统,而支撑这个生态系统的资金来源和运作模式,正是理解花呗平台价值的关键。简单粗暴的解读是:支付宝和微信支付的...
携程拿去花如何提现
携程拿去花提现步骤的核心在于精准匹配用户需求与平台规则,其操作逻辑需在理解资金流转路径的基础上展开。用户需先确认账户内是否具备可提现的积分或优惠券,此类资产通常需满足特定使用条件,例如累计满额或特定消...
花呗怎么提现攻略
**花呗提现:方法与注意事项全解析** 近年来,随着互联网金融的快速发展,各类信用消费工具如雨后春笋般涌现,其中支付宝旗下的“花呗”凭借其便捷性和普及率,已成为众多消费者日常购物的重要支付手段。然而...
鹿平台是哪家网贷?技术驱动的金融新势力
随着金融科技的发展,网络借贷平台如雨后春笋般涌现,其中“鹿平台”这个名字近年来也开始受到一定的关注。它自称为一个提供个人与企业间融资服务的在线平台,但其真实背景和运营模式却鲜有人知。在众多网贷产品中,...

京东白条额度使用方式有哪些
京东白条的“提现”问题,其根本在于用户往往将其误解为一种可提取现金的信贷额度。但从金融产品机制和底层逻辑来看,京东白条本质上是一个内循环的消费信贷工具,它不是一个具备现金属性的预支资金。因此,讨论其提...