读懂分期乐信用报告,掌握你的消费金融信用分
分期乐平台生成的信用报告实质是用户在该平台消费及还款行为的数字化画像,其核心功能在于为金融机构提供风险评估依据。这份报告通常包含用户身份信息、分期交易记录、还款准时率、逾期次数及金额等关键指标,数据颗粒度可细化至每笔订单的分期期数与实际还款日期。不同于央行征信报告的宏观视角,分期乐的信用报告更侧重于消费金融场景下的行为分析,其数据采集周期通常覆盖用户注册后的完整信用历史,形成动态更新的信用档案。
该报告的生成机制依赖于大数据风控模型,通过机器学习算法对用户行为进行多维评分。例如,用户是否按时还款、单笔分期金额与收入比、消费频率波动等指标会被纳入评分体系。值得注意的是,分期乐的信用评估体系可能包含非传统征信数据,如用户在平台内的活跃度、是否使用过提前还款功能等,这些数据能更精准地反映用户的真实还款意愿和偿债能力。
信用报告对用户的影响远超简单的借贷审批范畴。当用户在分期乐上产生逾期记录时,该信息可能同步至合作金融机构的风控系统,导致后续申请其他消费金融产品时面临更高的利率或更严格的审核。同时,信用报告显示的还款表现会成为用户在平台内信用额度调整的重要依据,良好的还款记录可能触发分期额度的自动提升,而频繁的逾期则可能触发账户限制措施。
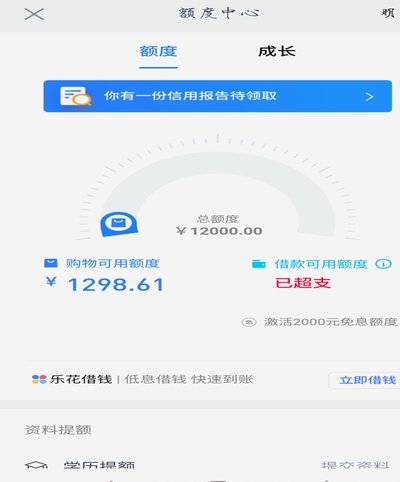
用户需警惕的是,分期乐的信用报告虽具有商业信用评估属性,但不具备法律效力上的征信报告地位。这意味着其数据不纳入央行征信系统,但在消费金融领域仍具有实际影响力。建议用户定期通过平台官方渠道查询信用报告,关注其中的异常数据,及时修正错误信息。同时,应建立科学的分期消费习惯,避免因过度依赖分期功能导致信用评分受损,这需要在便利性与财务健康之间找到平衡点。
相关文章

携程积分与优惠券的套利攻略
携程积分体系的运作逻辑存在显著的博弈空间。平台通过积分兑换机制制造出"价值洼地",用户可利用积分兑换率与实际消费成本的差异进行套利。例如,同等价值的积分在酒店预订、机票支付、会员权益等场景中存在兑换比...

鹿优选购物额度变现技巧
鹿优选购物额度作为一种新型的消费方式,近年来受到了不少消费者的青睐。这种购物额度不仅可以在特定的商品或服务类别中使用,还可以通过一定的操作将其变现为现金或其他形式的价值。本文将从多个角度探讨如何有效利...
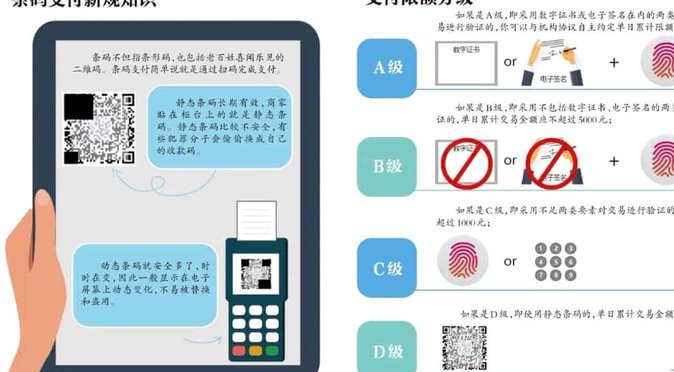
分付扫码难以完成:支付系统碎片化竞争下的困境
“分付扫商户码付不了”这一现象,远不止是一个简单的支付故障,它反映了当下中国移动支付生态系统深层次的结构性问题,更深刻地揭示了不同支付方式间的竞争与合作困境。传统的“扫码支付”,尤其是银行券储蓄银行的...
深度解析花呗的合规性与风险边界
花呗平台近年来因其短期消费金融服务的模式引发了广泛关注,但关于其正规性仍存在争议。本文将从多个维度深入分析花呗平台的运营特点及其合规性。 首先,从法律层面来看,花呗作为一家提供短期消费金融服务的平台...
京东白条怎么提现?2020 操作流程与注意事项详解
随着电子商务的发展,越来越多的消费者选择使用信用消费方式来满足购物需求。京东白条便是此类服务中的佼佼者,它为用户提供了一种便捷的支付手段,并且允许用户在未来的某个时间点偿还这笔款项。然而,在特定情况下...
鹿平台是哪家网贷?技术驱动的金融新势力
随着金融科技的发展,网络借贷平台如雨后春笋般涌现,其中“鹿平台”这个名字近年来也开始受到一定的关注。它自称为一个提供个人与企业间融资服务的在线平台,但其真实背景和运营模式却鲜有人知。在众多网贷产品中,...