京东白条取现为何不常用?
京东白条取现的普及程度远低于预期,这一现象折射出消费金融产品的使用边界正在被重新定义。在部分用户群体中,取现行为更多作为应急资金的临时解决方案,而非常规消费手段。这种选择背后,既包含对传统借贷方式的路径依赖,也反映出对京东白条额度灵活性的某种期待。当用户将取现视为"信用额度的变现"时,实际上是在试探平台金融产品的边界,这种试探往往伴随着对利率透明度和手续费结构的隐性关注。
消费场景的碎片化正在重塑用户对取现功能的认知。部分用户通过京东白条取现完成即时支付,本质上是在利用平台生态内的信用杠杆,将原本需要现金周转的场景转化为账期管理。这种行为模式的兴起,与电商平台对用户消费数据的深度挖掘密切相关。当系统能精准预测用户的资金缺口时,取现功能便从单纯的金融服务演变为一种场景化解决方案,其价值不再局限于资金流转,更在于对消费行为的实时干预。

取现行为的隐性成本正在改变用户的决策逻辑。尽管京东白条的取现费率低于多数现金贷产品,但其附加的利息计算方式往往让用户产生认知偏差。部分用户在未仔细核对计息规则的情况下,将取现视为"无息贷款",这种误解导致实际负债率远高于预期。更值得关注的是,频繁取现可能触发信用评分机制的连锁反应,使用户在后续获得信贷额度时面临隐性门槛,这种风险意识的缺失正在形成新的消费金融认知盲区。
平台对取现功能的策略调整,正在重塑用户行为模式。京东白条近期推出的"分期取现"服务,本质上是将取现行为转化为分期消费的延伸,这种设计既满足了用户对即时资金的需求,又通过分摊成本降低了使用门槛。这种模式的流行,反映出平台在平衡风险控制与用户需求之间的微妙策略,同时也揭示出消费金融产品正在向"场景嵌入式服务"演进的趋势。用户在享受便利的同时,也在无形中接受着更复杂的金融规则体系。

未来,京东白条取现的使用场景或将向更垂直领域渗透。随着智能算法对用户资金流的深度解析,取现功能可能被重新定义为"动态信用额度的即时释放",这种转变将彻底改变用户对消费金融的认知维度。当取现行为从被动选择演变为系统化的资金管理工具时,其背后的金融逻辑将不再局限于简单的借贷关系,而是与用户的全生命周期消费行为产生深度耦合。这种演变既带来新的机遇,也伴随着更复杂的信用风险评估体系的建立。
相关文章
携程拿去花取现是否正规
针对“携程拿去花取现方法正规不”的问题,我们需要从几个关键点进行深入分析。首先,“携程拿去花”是携程集团推出的一款消费金融产品,主要为用户提供借款服务,用于旅行、生活等场景的消费。因此,在讨论其取现流...
羊小咩:稳盈攻略,快速到账
近年来,各种金融APP和理财平台层出不穷,“羊小咩”因其便捷的操作方式和快速到账的特点受到了不少用户的青睐。但对于新手用户而言,如何在短时间内高效获取收益成为了他们最为关心的问题之一。“羊小咩怎么套出...
得物提现攻略:平台抽成详解
得物APP,作为一个知名的潮流电商应用,在众多用户中享有较高的知名度。关于“如何提现”以及平台抽成的问题,对于想要了解这一流程和费用的用户来说是较为关心的内容。 首先,得物APP提供了多种提现方式...
携程拿去花会不会起诉
“携程拿去花”事件,以其惊人的戏剧性和涉及的法律关系,成为了舆论关注的焦点。要探讨“携程拿去花”是否会起诉,需要超越简单的“是或否”的答案,而深入剖析其中的法律逻辑、商业策略以及潜在的风险评估。 实际...
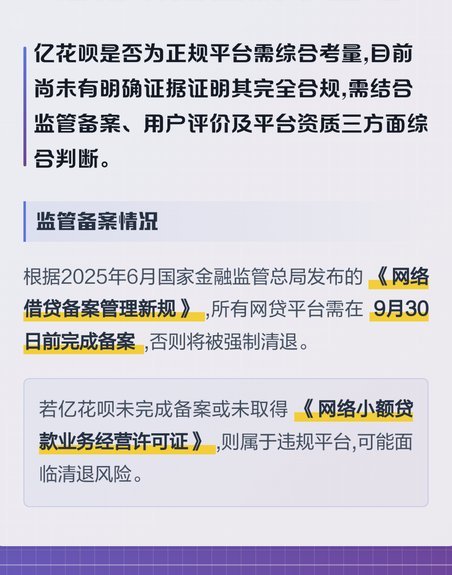
深度解析花呗的合规性与风险边界
花呗平台近年来因其短期消费金融服务的模式引发了广泛关注,但关于其正规性仍存在争议。本文将从多个维度深入分析花呗平台的运营特点及其合规性。 首先,从法律层面来看,花呗作为一家提供短期消费金融服务的平台...
现货黄金突破关键阻力位
近期现货黄金价格突破关键阻力位,市场情绪转向多头主导。技术面显示金价已站稳1980美元/盎司整数关口,周线级别MACD指标出现金叉信号,短期动能指标持续走强。美元指数在103.5以下震荡运行,为黄金提...