分付提现到微信零钱?真相揭秘!
分付作为招商银行推出的信用支付工具,其核心功能聚焦于消费场景而非资金流转。从产品设计逻辑看,分付本质上是为用户提供临时性信用额度,用于线上线下的商品或服务支付。微信零钱提现功能涉及资金从支付平台向个人账户的转移,这与分付的使用场景存在本质差异。银行在设置此类产品时,通常会通过技术手段限制资金的非消费性转移,以规避潜在的套现风险。目前官方渠道未披露分付支持提现至微信零钱的功能,这种设计既符合监管对支付工具的合规要求,也符合信用产品的风控逻辑。

从技术实现角度看,分付与微信零钱的账户体系属于不同机构的独立系统。若要实现资金转移,需通过银行账户作为中介桥梁。用户可将分付额度用于消费后,通过绑定的银行卡将资金转入微信零钱,但这一过程本质上是用户自有资金的转移,而非分付额度的直接提现。这种间接操作方式虽能达成资金流转目的,但可能涉及额外手续费或到账延迟,且需要用户持有与分付绑定的银行卡。银行在设计此类产品时,往往会在用户协议中明确禁止将信用额度用于非约定用途,以防止资金被挪作他用。
在实际操作层面,用户若试图通过分付提现至微信零钱,可能面临多重限制。首先,分付的使用条款通常规定资金仅限于消费场景,提现行为可能触发风控系统拦截;其次,微信零钱提现功能本身存在限额,即使通过银行卡中转,也可能因资金来源不明被平台拒绝;再次,银行为防止信用产品被滥用,可能对高频或大额的资金转移行为进行人工审核。这些限制共同构成了分付与微信零钱之间资金流动的天然屏障,确保信用工具不被异化为变相的现金提取渠道。
从金融合规视角审视,分付与微信零钱的联动存在明确的监管边界。支付机构与商业银行在资金划转环节需遵守《非银行支付机构网络支付业务管理办法》等法规,任何绕过合规流程的资金转移都可能被认定为违规操作。银行在推出分付时,已将资金使用范围严格限定在消费领域,这既是风险控制的需要,也是对监管要求的响应。用户若试图通过技术手段绕过系统限制,不仅可能面临账户冻结、额度降级等后果,还可能因违反用户协议被追究法律责任。

在替代方案层面,用户可通过优化资金管理策略实现类似目标。例如,将分付额度用于消费后,通过绑定银行卡将消费金额转入微信零钱,但需注意这属于个人资金的正常流转,而非分付额度的提现。另一种方式是利用银行的其他金融服务,如将分付额度转入储蓄账户后再进行零钱提现,但需确认银行是否支持此类操作。这些替代路径虽能部分满足用户需求,但本质上仍需依托银行账户作为资金中转站,无法突破分付与微信零钱之间固有的系统壁垒。
相关文章

美团月付套现点位正式取消
近日,美团月付套现点位被官方正式取消的消息引起了广泛关注。这一变动不仅影响了部分持卡人的使用习惯,还引发了行业内的讨论和反思。从技术角度来看,美团月付通过与金融机构的合作,为用户提供了灵活的分期支付服...

鹿优选额度如何逐步提升?
鹿优选的额度获取,本质上并非“套”取,而是对平台信用评估体系的有效利用。最初的额度并非完全基于消费习惯,而是高度依赖于用户的身份信息、行业标签以及潜在的还款能力。平台会与征信、运营商等多方数据源对接,...
携程拿去花取现是否正规
针对“携程拿去花取现方法正规不”的问题,我们需要从几个关键点进行深入分析。首先,“携程拿去花”是携程集团推出的一款消费金融产品,主要为用户提供借款服务,用于旅行、生活等场景的消费。因此,在讨论其取现流...

鹿优选会员费退款指南:一步步教你操作
### 鹿优选会员费退款流程详解 首先,了解鹿优选平台的退费政策是必要的。通常情况下,电商平台或订阅服务会根据其具体规定来处理退费请求。对于鹿优选,退费政策可能依据用户选择的会员类型以及注册和支付的...
携程拿去花怎么用解析
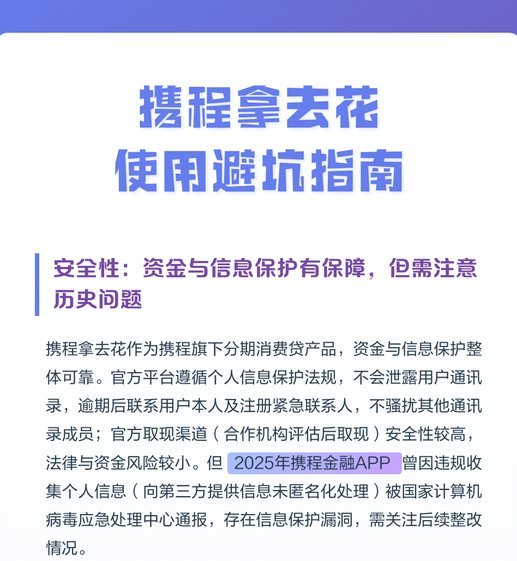
携程平台上的“拿去花”功能实质是整合资源与用户需求的精准匹配工具,其核心逻辑在于通过数据算法将优惠权益与用户画像进行动态适配。不同于传统优惠券的单向发放模式,该功能依托用户历史消费行为、目的地偏好及实...
深度解析花呗的合规性与风险边界
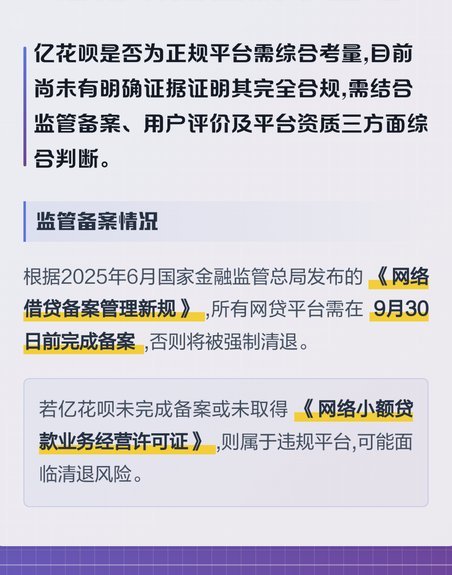
花呗平台近年来因其短期消费金融服务的模式引发了广泛关注,但关于其正规性仍存在争议。本文将从多个维度深入分析花呗平台的运营特点及其合规性。 首先,从法律层面来看,花呗作为一家提供短期消费金融服务的平台...