得物额度能否取现揭秘
探讨得物额度取现平台是什么软件,首先需要剥离其包装下的商业幻觉。得物平台内的额度属性本质是生态内流通的虚拟资产,主要用于商品交易抵扣或特定权益兑换,而非可自由支配的现金账户。任何宣称能将此类额度直接转化为法定货币的软件,均违背了基础金融监管逻辑与平台底层规则。额度生成的核心目的在于引导消费闭环与库存周转,其资金流向已被严格限定于供应链结算体系内。试图通过第三方工具突破这一边界,往往触及资金池挪用或非法支付通道的红线。
市面上流通的所谓取现工具,通常以灰产链条的形式存在。这类软件往往包装成助贷中介或二手交易平台,实则依赖信息不对称与违规接口运作。其核心逻辑是先通过虚假交易或洗钱路径完成额度套取,再抽取高额手续费向用户支付剩余资金。此类应用频繁更新域名以规避监管核查,后台数据多存放于境外服务器,资金链路缺乏透明审计。用户输入的账号凭证、身份信息与验证码一旦提交,即意味着将个人数字资产完全暴露于无保障的暗网交易中,后续极易遭遇定向诈骗或二次收割。
从合规维度审视,额度变现行为直接冲击数字支付的安全边界。金融机构对虚拟权益的流转设有明确的反洗钱监测指标,异常的资金提取请求会迅速触发风控拦截机制。使用者不仅面临账号永久封禁与额度清零的后果,还可能因参与地下钱庄结算而承担连带法律责任。更隐蔽的风险在于信用体系的侵蚀,一旦涉及虚假交易记录,个人征信画像将被标记为高风险群体,进而影响后续的贷款审批与信用卡申领。金融素养的缺失往往在此类操作中暴露无遗。
健康的资产流动性应当建立在实际商品交易与权益转让之上。得物体系内提供官方流转渠道,例如通过闲置回血功能出售实物鞋服,或参与平台举办的二手拍卖项目,这些路径完全符合资金结算规范且具备税务合规性。理性消费者应区分消费信贷与真实收益的界限,拒绝将虚拟额度视为可随意变现的现金流。维护个人金融安全的关键在于敬畏规则、厘清资产属性,唯有在透明合规的生态内运作,才能避免被灰产话术裹挟,真正掌握数字时代的财务主动权。
相关文章

白条取现到账时间及取消指南
白条资金周转的性质,本质上是一个信用额度到实时现金流的转化过程,绝非简单的账户余额转移。当用户咨询“取现当天到账吗”时,关注的核心并非流程上的可操作性,而是底层资金流转网络的时效性与合规性。从专业角度...

得物额度取现怎么操作?平台详解
近年来,随着移动支付和网络金融的快速发展,“得物”作为一个以潮流商品交易为主的电商平台,在年轻消费者中逐渐崭露头角。然而,对于“得物额度取现”的问题,不少用户表示疑问与困惑。实际上,“得物额度取现”是...

羊小咩便荔卡提现后资金如何规划
羊小咩的便荔卡提现后,并非仅仅意味着资金的流动,更代表着一种财务策略的转变和潜在的投资机会。要真正理解“怎么用”这个提问,首先需要摒弃简单的“消费”或“储蓄”思维。便荔卡通常是基于特定的金融产品——往...
羊小咩享花卡套现手法与风险警示
近年来,针对羊小咩享花卡的消费额度套现手法频繁出现。这类行为不仅挑战了银行和金融机构的风险控制体系,同时也对持卡人自身造成了不可忽视的影响。首先,理解“套现”的概念至关重要——它指的是将信用卡或借款额...
携程拿去花预订酒店的那些事
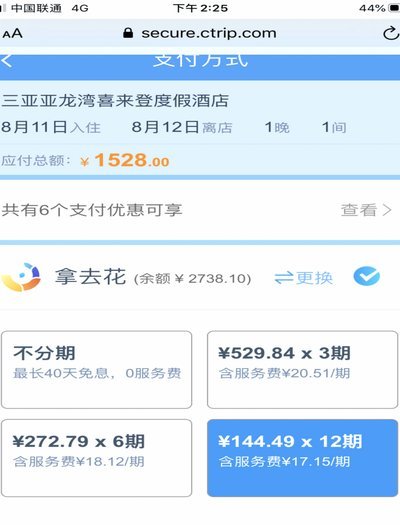
携程“拿去花”酒店预订,表面上是简化支付流程、鼓励即时成交的手段,实则暗藏着一种利用平台规则的“套路”空间,核心在于价格差异的利用。其本质并非简单折扣,而是通过将酒店的房间价格拆分成“拿去花”和实付两...
当天套现如何迅速还清分期乐账单?
面对分期乐这类消费信贷产品,许多消费者常常会遇到这样的场景:因为一时冲动或者紧急需求,在当天使用了“套现”功能,即提前取出未到还款日的账单金额。然而,“得来全不费工夫”的背后往往伴随着高额的利息和手续...