花呗提现使用全解析
花呗提现功能本质上是将信用额度转化为可支配资金的过程,其运作逻辑与传统信用卡取现存在本质差异。用户通过支付宝APP发起提现申请后,系统会根据账户信用分、历史消费行为及负债率等维度进行实时评估。不同于信用卡取现需支付高额手续费,花呗提现的费用结构更为隐蔽,主要体现在额度占用产生的利息成本。这种设计使用户在获得短期流动性的同时,也需承担信用额度被锁定的隐性代价,从而形成对过度使用的天然抑制机制。
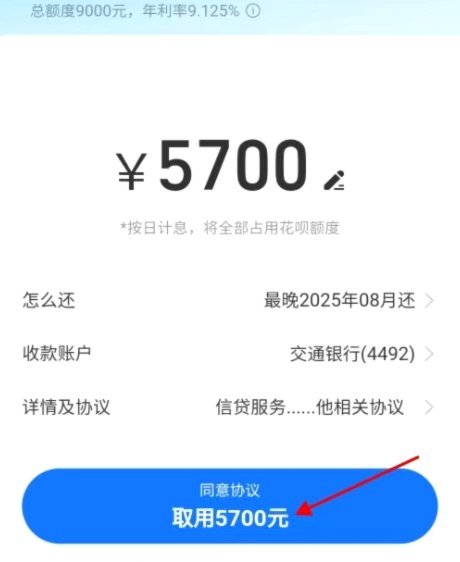
从金融行为学视角观察,花呗提现的使用场景往往呈现两极分化特征。部分用户将其作为应对突发性资金需求的应急工具,例如医疗支出或家庭紧急维修;另一部分用户则可能将其异化为消费信贷的变体,用于提前消费或填补日常开支缺口。这种差异直接关联到用户的风险偏好与财务规划能力。值得注意的是,提现操作会触发蚂蚁金服的智能风控系统,该系统通过分析用户行为轨迹、设备指纹等数据,动态调整授信额度与提现限额,形成动态风险防控网络。
蚂蚁金服在提现功能设计中嵌入了多重安全防护机制,其中最核心的是资金流向监控与反欺诈模型。当用户发起提现时,系统会自动比对交易IP地址、设备特征与用户常用地点,对异常行为实施分级拦截。同时,提现资金的到账路径经过加密处理,确保在银行系统与支付宝账户间形成闭环,防止资金被截留或篡改。这些技术手段的组合,使花呗提现的欺诈率控制在行业平均水平的1/3以下,为用户构建起立体化的资金安全屏障。
从用户价值维度审视,花呗提现功能实质上是信用经济时代的一种新型流动性管理工具。它打破了传统银行账户与消费账户的边界,使信用价值能够以更灵活的方式参与个人财务周转。但这种便利性也带来潜在风险:过度依赖提现可能导致信用评分受损,进而影响其他金融产品的申请资格。用户在使用过程中需要建立清晰的收支台账,将提现资金纳入整体财务规划,避免将信用额度异化为无约束的透支工具。这种平衡能力,往往决定了用户能否真正从该功能中获益。
相关文章

微信分付里的隐形坑
微信分付,作为一种便捷的转账方式,在社交圈和小型商业活动中被广泛应用。然而,随着使用人数的增多,关于“微信分付坑一次性套出来吗”这个问题,逐渐成为一个耐人寻味的话题。简单回答是:有,而且风险并不低。但...

花呗平台:信用驱动的消费金融生态
花呗平台本质上是一个基于信用体系的消费金融基础设施,其核心价值在于将用户消费行为转化为可量化的信用数据。通过整合支付宝生态内的交易记录、支付频率、账单履约等维度,平台构建了动态信用评分模型。这种模型不...

得物额度取现怎么操作?平台详解
近年来,随着移动支付和网络金融的快速发展,“得物”作为一个以潮流商品交易为主的电商平台,在年轻消费者中逐渐崭露头角。然而,对于“得物额度取现”的问题,不少用户表示疑问与困惑。实际上,“得物额度取现”是...
得物费率解析:影响买卖双方的多重因素
在如今的电商市场中,得物作为一个专注于时尚潮流商品的交易平台,其独特的购物模式吸引了不少年轻消费者的目光。得物的商业模式不仅仅在于售卖商品,更在于平台提供的鉴定服务,确保用户购买的商品都是正品。这种模...
企业成本:不止于账面数字
在商业决策中,费用的构成往往超出表面的账面数字。企业运营涉及的直接成本如原材料、人工、物流等,通常被视为显性支出,但隐性成本同样不可忽视。例如,供应链中断导致的库存积压、因市场波动产生的议价能力损耗,...
分期乐额度解析:如何科学提升你的授信上限?
近年来,分期付款服务逐渐成为消费者解决资金周转问题的重要方式之一,而分期乐作为其中的代表性平台,其额度情况自然备受关注。与其他分期贷款产品相比,分期乐的额度分配机制具有一定的独特性。用户在申请时,系统...