携程里的拿去花是什么意思
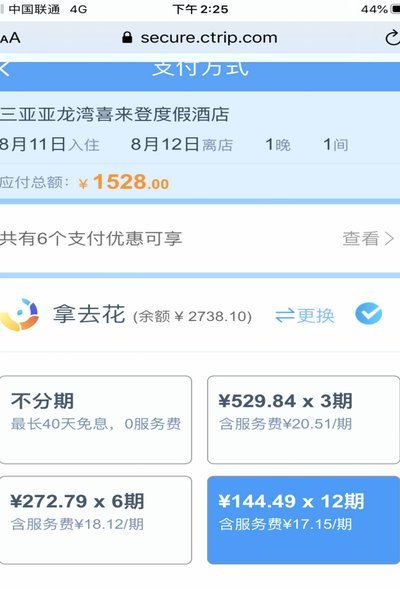
“拿去花”本质上是携程在旅游消费场景下,通过金融技术手段实现的一种信用支付工具。它并非某种赠送的消费券或折扣券,而是一种基于用户信用额度的预支支付机制。简单来说,它赋予了用户“先预订、后还款”的权利,让原本需要即时支付现金的旅游订单,转化为一种可分期或延后结算的信用账单。这种机制的出现,实际上是将原本属于个人财务规划的“现金流压力”,转化为了平台与金融机构共同承担的“信用评估逻辑”。
这种模式体现了“旅游+金融”生态的深度耦合。在传统的旅游消费模式中,资金的流出与消费行为是高度同步的;而“拿去花”通过引入信用杠杆,打破了这种同步性。平台通过大数据画像,识别出具备高信用度的用户,并为其匹配相应的支付额度。这不仅是一种支付方式的创新,更是一种流量转化逻辑的重构——通过降低支付环节的摩擦力,将原本处于观望状态的“高意向、低流动性”用户,通过信用额度的释放,快速转化为实时的订单转化率。
从消费心理学角度审视,这类功能极大地降低了用户进行高单价消费的“决策痛感”。旅游消费往往具有高昂的决策成本和心理压力,尤其是涉及长途飞行或高端酒店时,即时支出的现金压力容易诱发用户的消费回避心理。“拿去花”提供的即时满足感,通过模糊即时支付的痛苦,建立了一种“当下即可拥有”的心理错觉。这种支付路径的平滑化,本质上是在通过金融工具对用户的消费冲动进行“催化”,使得原本可能被推迟的旅行计划,得以在信用额度的驱动下提前落地。
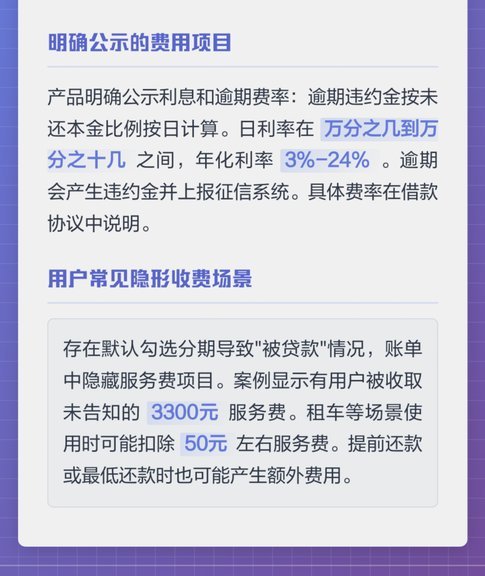
然而,信用杠杆的引入是一把典型的双刃剑。对于用户而言,这种便捷性伴随着隐性的财务成本,包括但不限于利息支出、逾期风险以及由此带来的现金流管理难度。当“先用后付”的门槛被极度降低,用户极易陷入过度消费的陷阱,将原本的弹性预算转化为刚性的债务负担。因此,在享受这种由技术带来的便利时,必须保持对信用成本的清醒认知。理解“拿去花”的深层含义,不应仅停留在“额度可用”的表面,而应建立在对账单周期、还款利率及信用后果的深度审视之上。
相关文章

分付24小时取现,真的可以吗?
分付作为支付宝生态中的信用支付工具,其24小时取现功能本质是将信用额度转化为现金的即时操作。但从资金流动逻辑看,这种操作本质上属于信用套现行为,与传统信用卡取现存在本质差异。分付的取现额度通常受用户信...

鹿优选购物额度变现技巧
鹿优选购物额度作为一种新型的消费方式,近年来受到了不少消费者的青睐。这种购物额度不仅可以在特定的商品或服务类别中使用,还可以通过一定的操作将其变现为现金或其他形式的价值。本文将从多个角度探讨如何有效利...

网店套现找服务商指南
随着电商行业的快速发展,许多商家寻求通过非传统途径获取资金支持。其中,“网店套现”成为了一个敏感而复杂的话题。这类行为通常涉及利用第三方平台或特定机构进行虚假交易,以实现现金的提取。然而,在实际操作中...
分期乐逾期了怎么办?补救指南
面对分期乐逾期无力偿还的问题,第一步是保持冷静,并尽快采取行动。避免拖延只会让情况变得更加复杂和严重。首先,应该主动联系分期乐的客服团队,了解具体的还款计划及可能的延期选项。在沟通过程中,诚实地说明自...

抖音月付提现技巧解析
近期,一些用户在讨论抖音月付套现的可能途径,这种行为虽然看似巧妙,实际上却涉及复杂的法律和伦理问题。首先需要明确的是,“抖音月付套现”这类操作存在较大风险,不仅不符合平台规则,也可能违反相关法律法规。...
分付怎么处理更合理
“分付微信怎么套出来”这一问题,实际上是围绕着微信群内频繁出现的“分付”现象展开的复杂生态探讨。简单粗暴的“套”字概念,往往掩盖了背后的利益博弈和行为习惯。频繁的分付,绝非单纯的“找零”,而是建立在群...