拍拍贷贷款操作指南与注意事项
拍拍贷贷款的核心逻辑建立在信用评估与资金匹配的双重机制上。用户需通过平台注册并完成实名认证,系统会基于征信报告、收入流水、社交数据等维度生成动态信用画像。值得注意的是,平台采用多维评分模型而非单一征信依赖,这使得部分传统金融机构视为高风险的用户群体仍有机会获得授信。但需警惕的是,算法模型对数据质量的敏感性可能引发误判,例如收入证明与实际现金流的偏差可能直接影响额度评估。
资金匹配环节呈现显著的市场供需特征。平台将用户需求按期限、金额、利率区间进行分类,同时整合投资人资金池形成交易撮合。这种模式下,贷款利率往往呈现"价格发现"特性——优质借款人可获得低于市场平均水平的融资成本,而信息不对称可能导致部分用户陷入隐性溢价陷阱。建议用户关注平台披露的加权平均利率,而非单纯对比单笔产品报价。
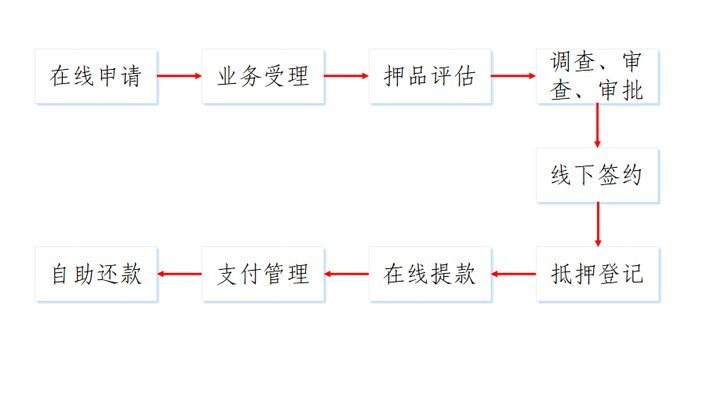
操作流程中的关键节点存在技术性风险点。例如资料上传时需注意文件格式与清晰度,系统可能因OCR识别错误导致信息校验失败。此外,还款计划设置需结合个人现金流周期,避免因自动扣款失败引发的逾期记录。值得注意的是,平台对逾期行为的惩罚机制具有递进性,初期可能仅影响信用评分,后期可能触发法律追偿程序。
风险控制体系呈现动态演化特征。平台持续优化反欺诈模型,引入行为生物识别、设备指纹等技术手段,但用户仍需防范社交工程攻击。例如,某些诈骗分子通过伪造借款需求页面诱导用户泄露账户信息。建议用户定期检查账户登录记录,对异常登录行为及时冻结账户。同时,注意区分平台官方渠道与第三方合作机构,避免陷入非法集资陷阱。
产品设计中隐含的金融逻辑值得深入观察。拍拍贷通过拆分贷款期限、设置阶梯利率等方式平衡风险与收益,这种结构化设计使得资金方能实现收益最大化,同时为借款人提供灵活的还款选择。但用户需注意,部分产品可能通过"费用前置"方式隐藏实际成本,建议仔细核对合同中的各项费用条款,避免因信息不对称导致的财务损失。
相关文章

拿去花提现指南:一步步教你轻松到账
近期,“拿去花”作为一种便捷的借款服务,受到了不少用户的欢迎。然而,很多人可能并不了解如何通过“拿去花”提取现金。本文将从实际操作和用户权益两个角度,深入解析如何安全有效地进行提现。 首先,要明确的...

抖音月付提现技巧解析
近期,一些用户在讨论抖音月付套现的可能途径,这种行为虽然看似巧妙,实际上却涉及复杂的法律和伦理问题。首先需要明确的是,“抖音月付套现”这类操作存在较大风险,不仅不符合平台规则,也可能违反相关法律法规。...
京东白条怎么提现?2020 操作流程与注意事项详解
随着电子商务的发展,越来越多的消费者选择使用信用消费方式来满足购物需求。京东白条便是此类服务中的佼佼者,它为用户提供了一种便捷的支付手段,并且允许用户在未来的某个时间点偿还这笔款项。然而,在特定情况下...

美团月付取现300蒸发之谜
## 美团月付取现300不见了:一场精心设计的"消费陷阱" 美团月付作为一个新兴的信用支付产品,在用户体验设计上展现出互联网平台一贯的精明。然而近期频繁出现的"取现300不见"现象,却暴露出这一产品...

套花呗需费?风险警示全揭秘
近年来,随着移动支付和互联网金融的普及,“套花呗”的现象越来越受到关注。所谓“套花呗”,主要是指通过各种手段借用他人或他人的账户来使用蚂蚁借呗或花呗服务的行为。从严格的金融服务角度来看,这种行为并不合...

京东白条额度使用方式有哪些
京东白条的“提现”问题,其根本在于用户往往将其误解为一种可提取现金的信贷额度。但从金融产品机制和底层逻辑来看,京东白条本质上是一个内循环的消费信贷工具,它不是一个具备现金属性的预支资金。因此,讨论其提...