花呗套花呗:揭秘背后的高成本与风险
许多用户误以为资金在两个账户间循环流转能规避长期利息,实则这往往伴随着高额手续费和复利计算的隐形成本。所谓的套息行为忽视了平台对额度使用频率的限制性规定,一旦超过每日免息期的合理周转标准,未偿还本金便会开始按日计息计算。参与者并未意识到这笔操作实质上是将短期消费信贷权益转化为无期限的债务工具,导致初始负债迅速膨胀且缺乏控制感,最终陷入被动还款困境而无法及时止损的局面。
金融风控系统对这类非正常交易流向有着精准的识别能力,频繁的大额转账或跨账户资金置换会直接触发风险预警机制。一旦账号被判定为存在套取信贷额度嫌疑,不仅原有的优惠利率会被上调至标准贷后管理费率水平,还可能被列入信用惩戒名单中影响整体评估分数。这种技术性审查会让用户在紧急时刻面临额度冻结的风险,失去临时周转所需的核心资金支持渠道反而加剧资金链断裂的可能。
从个人债务管理的长远视角审视,透支性借贷只会消耗未来的收入能力以换取当下的虚假安全感。通过这种循环方式积累的高额利息会在复利效应作用下形成滚雪球式的负担,远超初始投入资金本身的价值占比比例。健康的财务状况应当建立在真实消费与偿还能力的匹配之上,依赖杠杆操作来维持收支平衡是一种高风险的赌博心态,忽视现金流管理的基础原则将导致财务结构逐渐恶化且不可逆崩塌趋势加速显现。
面对短期资金缺口,用户更应寻求银行正规贷款或合法理财产品的支持来解决流动性压力问题。若无法立即覆盖债务本金时,优先使用储蓄或应急备用金进行应对远比透支信用额度更为稳妥可靠的方式有效得多。建立个人预算控制体系并储备足够现金缓冲才能抵御未来市场波动冲击带来的意外支出干扰风险发生频率降低幅度提升显著性程度增加安全性保障层级提高整体财务规划稳定性系数更加稳固化路径明确清晰指引方向,这才是解决债务危机的理性方案选择策略而非短期投机手段的延伸替代行为模式。
相关文章

花呗平台:信用驱动的消费金融生态
花呗平台本质上是一个基于信用体系的消费金融基础设施,其核心价值在于将用户消费行为转化为可量化的信用数据。通过整合支付宝生态内的交易记录、支付频率、账单履约等维度,平台构建了动态信用评分模型。这种模型不...

花呗套现风险警示
花呗套方法,作为一种利用蚂蚁金服旗下信用支付工具——花呗的手段,在网络上颇具争议。它本质上是一种通过虚拟交易的方式,将大额消费拆解成小额分期付款,从而规避某些金融限制或获取不当利益的行为。然而,这种行...
揭秘拼多多信用付背后的套现风险与法律后果
近来,“拼多多信用付”的话题频上热搜,部分用户探索出了一种看似“聪明”的操作方式——利用信用付进行套现。但这种做法背后隐藏着诸多风险和法律问题。首先,从平台的角度来看,拼多多信用付是为提升用户体验、促...
得物费率解析:影响买卖双方的多重因素
在如今的电商市场中,得物作为一个专注于时尚潮流商品的交易平台,其独特的购物模式吸引了不少年轻消费者的目光。得物的商业模式不仅仅在于售卖商品,更在于平台提供的鉴定服务,确保用户购买的商品都是正品。这种模...
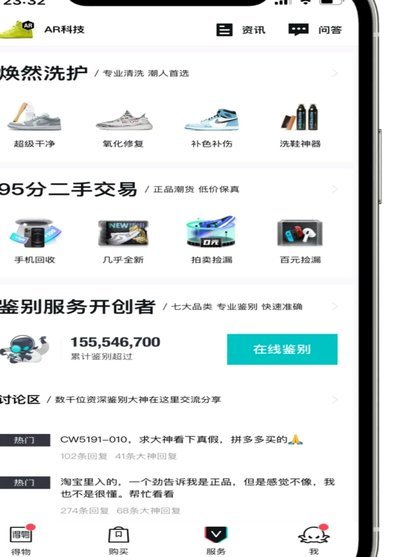
得物提现多久到账?速查答案
得物,原名“拍一拍”,作为国内知名的二手交易平台,在用户间享有较高的知名度和信任度。当用户通过平台进行交易或获得收益后,通常会选择提现至个人账户以获取现金使用。关于“得物提现多久到账”的问题,这取决于...
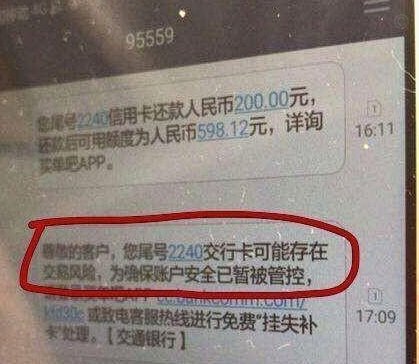
商户二维码冻结:支付安全新挑战
二维码套现行为引发的支付安全危机正在重塑商业生态。当商户二维码被冻结时,本质是支付系统对异常交易模式的精准识别与阻断。技术层面看,二维码支付的匿名性与交易数据的可追溯性存在结构性矛盾,算法模型通过多维...