美团月付提现背后的隐形代价
美团月付的“现金提现”功能表面看似便利,实则构建了一套复杂的利益链条。平台通过低门槛分期和即时到账的承诺吸引用户,却在手续费、利息计算和还款规则中埋下伏笔。例如,用户提取1000元可能需支付20元服务费,但平台会以“手续费率低至2%”的表述弱化成本感知。这种设计利用了消费者对“小额支出”的心理钝感,使用户在享受即时现金流的同时,忽略年化利率可能超过30%的现实。
该模式的核心在于将用户转化为“信用杠杆”的使用者。美团通过月付数据积累用户画像,与金融机构合作推出“先享后付”产品,表面是零利息分期,实则通过延长账单周期、设置自动续费陷阱等方式,将短期资金需求转化为长期债务依赖。部分用户在使用过程中发现,看似免费的提现服务会触发隐藏的分期协议,导致账单金额远超原始提现金额。
平台对“套路”的包装具有高度隐蔽性。其一,通过“免手续费”“限时优惠”等短期促销制造紧迫感,诱导用户在未充分理解条款时签约;其二,利用算法推荐将高风险产品与常规功能捆绑,例如在支付页面弹出“提现额度提升”提示,实则关联更高利率的借贷服务;其三,以“信用积分”“会员权益”等虚拟价值刺激用户持续使用,形成行为闭环。
监管层面的滞后与平台的快速迭代形成矛盾。当前对互联网消费金融的合规审查仍以传统信贷模式为基准,难以覆盖美团这类嵌入式金融产品的复杂性。用户维权时面临证据链不完整、投诉渠道分散等障碍,导致大量小额纠纷难以追溯。这种监管真空为平台留下了持续优化“套路”的空间。
从商业逻辑看,美团月付的“提现”功能本质是将用户资金需求转化为平台流量入口和数据资产。每笔提现操作不仅带来即时佣金,更通过用户行为数据优化后续的营销策略。这种模式的可持续性依赖于用户对短期利益的追逐与长期风险的忽视,而平台则通过算法持续调整“套路”深度,在合规边缘维持增长。
相关文章

白条取现到账时间及取消指南
白条资金周转的性质,本质上是一个信用额度到实时现金流的转化过程,绝非简单的账户余额转移。当用户咨询“取现当天到账吗”时,关注的核心并非流程上的可操作性,而是底层资金流转网络的时效性与合规性。从专业角度...
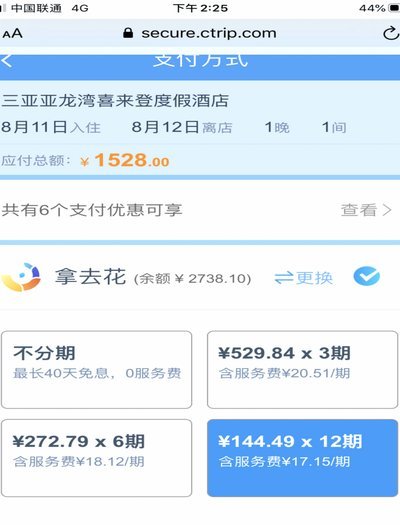
携程拿去花预订酒店的那些事
携程“拿去花”酒店预订,表面上是简化支付流程、鼓励即时成交的手段,实则暗藏着一种利用平台规则的“套路”空间,核心在于价格差异的利用。其本质并非简单折扣,而是通过将酒店的房间价格拆分成“拿去花”和实付两...

花呗动态限额与用户的隐形消费
“花呗套钱啥意思 套不出来了”的现象,远比单纯的消费纠纷复杂得多。它不仅仅是花呗的运营策略问题,更是数字金融生态中风险控制、用户行为理解、以及金融机构与用户信任之间微妙关系的体现。花呗的本质是信用消费...
得物余额提现?方法一览
得物APP作为一个综合性的购物平台,其独特的社区分享功能和高质量的商品交易吸引了众多消费者。然而,在使用过程中,用户往往会关注账户内的余额如何有效利用,尤其是 首先需要明确的是,得物APP提供的主...
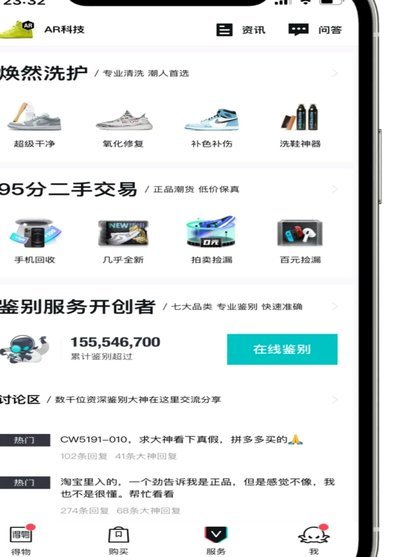
得物提现多久到账?速查答案
得物,原名“拍一拍”,作为国内知名的二手交易平台,在用户间享有较高的知名度和信任度。当用户通过平台进行交易或获得收益后,通常会选择提现至个人账户以获取现金使用。关于“得物提现多久到账”的问题,这取决于...
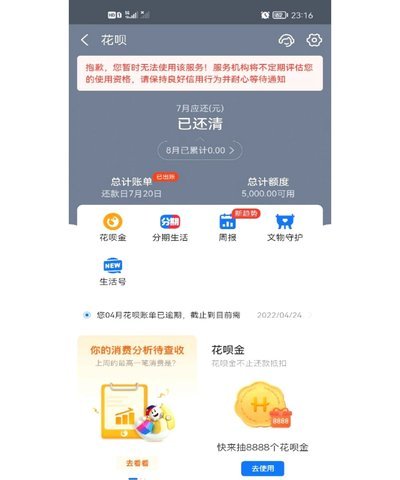
花呗分期:风险与隐患
近年来,“花呗分期套现平台”逐渐成为一些人眼中的快速变现工具,但其背后隐藏的风险不容忽视。这种行为的核心在于消费者利用“花呗”的借款功能进行非正常消费,随后通过各种渠道将资金提取出来,从而规避了平台的...