便荔卡包额度如何灵活运用支付窗口期?
便荔卡包额度的流动性本质,其实质在于信用授信与资金清算之间存在的时间差。所谓的“套取”逻辑,并非简单的资金转移,而是在支付结算系统的延迟窗口期内,试图通过特定的交易路径,将预授权的虚拟额度转化为具备即时流动性的现金形态。这种行为的核心在于寻找系统结算机制的“缝隙”,即利用商户入账与银行结算之间的时间不对称性,完成资金从锁定状态到自由状态的形态切换。

构建一个能够规避风控监测的交易链路,其技术难点不在于资金的搬运,而在于如何通过模拟真实的消费场景,来对冲算法的特征识别。这要求操作者对商户分类代码(MCC)以及资金流向的闭环逻辑有极深的理解,通过构造看似随机、具有高度消费真实性的交易流,来掩盖资金回流的本质。当交易路径能够完美匹配正常的消费习惯、地理位置偏移及交易频率时,额度才能在不触发异常阈值的前提下,完成向外部资金池的迁移。

然而,现代支付平台的风控引擎早已从单纯的金额阈值监测,演进到了基于行为模式识别的深度学习维度。风控系统通过大数据分析,能够精准捕捉到交易行为中异常的“熵值”变化,例如资金在特定商户间的循环流转、异常的IP聚集以及交易类目与消费习惯的严重背离。这种算法层面的反制机制,使得任何试图通过规律性路径进行额度扩张的行为,在高度智能化的模式识别面前,都面临着极高的被捕获概率,一旦识别出资金流向的统计学特征,系统将迅速启动拦截机制。

从金融博弈的视角来看,这种试图通过便荔卡包额度实现流动性扩张的行为,本质上是一场与算法逻辑的零和游戏。这种操作不仅面临着即时的资金冻结风险,更深层的危机在于对个人或企业信用画像的结构性破坏。一旦交易链路被判定为虚假贸易或套利行为,不仅会导致额度的永久性缩减,更会在系统的信用评级中留下无法抹除的负面标签。这种对信用价值的短期透支,其带来的潜在结构性风险与长远代价,往往远超任何短期套利所能带来的收益。
相关文章
携程拿去花取现是否正规
针对“携程拿去花取现方法正规不”的问题,我们需要从几个关键点进行深入分析。首先,“携程拿去花”是携程集团推出的一款消费金融产品,主要为用户提供借款服务,用于旅行、生活等场景的消费。因此,在讨论其取现流...
得物额度如何提现最划算?
得物额度取现,对于经常在得物平台购物的用户来说,已成为一种便捷的资金周转方式。然而,关于“平台在哪里取现”这个问题,并非简单的一点答案,需要深入理解得物平台的运作机制和额度获取方式。得物额度并非来自传...
携程拿去花怎么用解析
携程平台上的“拿去花”功能实质是整合资源与用户需求的精准匹配工具,其核心逻辑在于通过数据算法将优惠权益与用户画像进行动态适配。不同于传统优惠券的单向发放模式,该功能依托用户历史消费行为、目的地偏好及实...
得物提现攻略:平台抽成详解
得物APP,作为一个知名的潮流电商应用,在众多用户中享有较高的知名度。关于“如何提现”以及平台抽成的问题,对于想要了解这一流程和费用的用户来说是较为关心的内容。 首先,得物APP提供了多种提现方式...
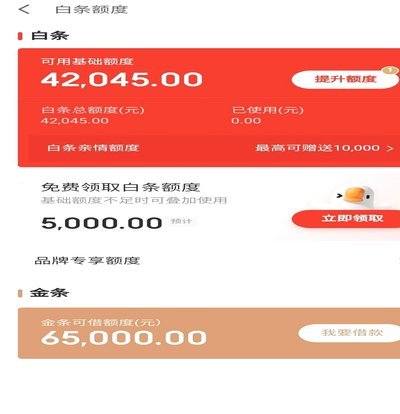
用户取出白条额度,商家知道吗?
白条取出额度是指用户将自己名下的蚂蚁借呗或其他信贷产品的借款额度提取出来,以现金的形式存入个人银行账户的行为。这一操作的目的是为了满足用户的资金周转需求或进行其他理财规划。但是,在完成“取出”后,这笔...

分期乐停贷了?背后的原因都在这里
近期,关于分期乐暂停借款业务的消息引起了广泛关注。究其原因,主要有几个方面: 一、政策监管加强是关键因素。随着金融行业监管力度的不断加大,互联网小额贷款公司的运营条件和业务范围受到了严格限制。作为...