白条取现:别让它毁了你的财务
白条这种信贷服务的本质,并非提供一个简单的现金周转工具,而是一个极易被消费冲动和短期急用情绪放大的“财务黑洞”。取现1000元的初期诱惑感往往掩盖了其背后的成本结构复杂性。真正需要关注的后果,远超账面上显示的利息支出。首先是费用叠加带来的几何级膨胀效应。透支这笔小额资金后,用户很容易被周期的手续费、潜在的滞纳金以及基础的循环利息共同拽入一个难以脱身的债务陷阱。这个陷阱的关键在于它打破了财务预算的物理边界——人们习惯于用“点滴”来衡量消费,却忽视了信贷服务的高频次接入会像漏气的气球一样,缓慢而彻底地掏空应急储蓄和现金流缓冲垫,使原本稳健的财务结构瞬间失去了应有的弹性。

更深层的后果并非简单的金钱损失,而是对个人财务行为模式的系统性重塑,这指向了典型的“负债惯性”。当用户习惯了在遇到任何小额缺口时,第一反应不是重新审视支出或等待收入周期,而是第一时间触及信贷额度的按钮时,其风险敞口就已经打开。这种便利性和即时的可得感极大地降低了财务自律的门槛。它制造了一种错觉:仿佛这是一个可以无限依赖的“私人银行”,从而让人在心理层面上忽略了用完这笔钱后,自己需要去执行更严格、更痛苦的削减开支和延迟消费的行为。这种行为上的“授权外溢”,才是比实际金额损失更致命的问题。
从宏观财务风险角度审视,白条这类高频小额信贷的过度使用,会系统性地影响个人的信用画像完整度与可预见性。每一次借款、每一笔还款(尤其是在超出常规周期的偿还)都会作为数据点记录在征信体系和金融机构的风险模型中。持续且非理性地利用这类工具进行日常消费,向外部评估者传递了一个明确的信号:即该用户缺乏稳定的现金流管理能力,其财务状况处于一种“弥补式”而非“蓄积式”的状态。这种负债记录并非仅仅是“借了多少钱”,而是在传达一个关于个人风险管理的预警信号——这使得用户在未来无论是申请房贷、车贷还是其他大额信贷时,都会被置于更高的审查和更差的议价地位。

要避免这些连锁反应,必须将认知焦点从“如何用好白条”转移到“我的现金流缺口究竟在哪里”。真正的解决方案始于对资金用途的底层逻辑重构。如果日常消费习惯需要依靠信贷服务的随时填补,则表明收入与支出之间存在结构性的失衡,远超本次1000元的小额周转可以解决。必须将精力投入到构建硬核预算系统:第一步是强制储蓄(支付给自己工资);第二步是识别那些被“烟雾弹”掩盖的日常非必要开支;第三步是通过收入多元化或技能提升来根本性地提高现金流净流入额。只有当用户能够将信贷工具视作万不得已、在生命周期末端的补救手段,而非周期的消费加速器时,才能真正规避其所有的结构性风险和行为陷阱。
相关文章

抖音商家提现多久能到账?
抖音商家提现到账时间受多重因素影响,实际周期存在显著差异。平台官方数据显示,普通账户在审核通过后通常需1-3个工作日完成资金划转,但具体时效与商家账户类型、结算方式及平台运营策略密切相关。例如,新入驻...
羊小咩享花卡取现全攻略
羊小咩享花卡的取现流程需要明确区分线上与线下渠道的差异。线上渠道通常通过绑定的银行账户或第三方支付平台实现,用户需在APP内选择"额度提现"功能,系统会自动扣除对应手续费后将资金划转至指定账户。线下渠...

拿去花提现指南:一步步教你轻松到账
近期,“拿去花”作为一种便捷的借款服务,受到了不少用户的欢迎。然而,很多人可能并不了解如何通过“拿去花”提取现金。本文将从实际操作和用户权益两个角度,深入解析如何安全有效地进行提现。 首先,要明确的...
花呗平台入口全解析
花呗作为一款专注于短期消费金融的平台,在线上消费领域引发了广泛关注。其独特的“以慢为快”理念,使得用户能够在零费用、零风险的前提下,享受超前的资金使用体验。这一模式不仅满足了大量急需资金的用户需求,还...
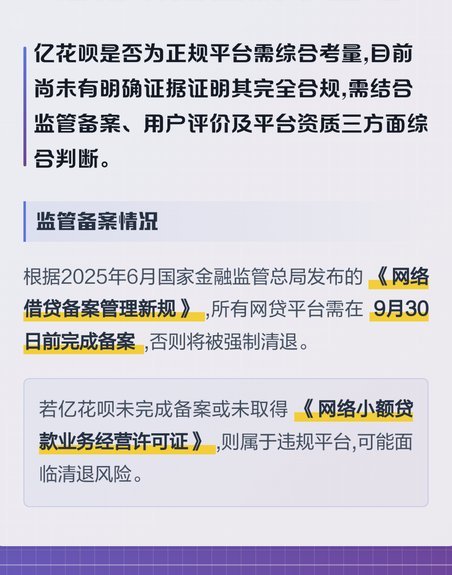
深度解析花呗的合规性与风险边界
花呗平台近年来因其短期消费金融服务的模式引发了广泛关注,但关于其正规性仍存在争议。本文将从多个维度深入分析花呗平台的运营特点及其合规性。 首先,从法律层面来看,花呗作为一家提供短期消费金融服务的平台...

美团月付取现300蒸发之谜
## 美团月付取现300不见了:一场精心设计的"消费陷阱" 美团月付作为一个新兴的信用支付产品,在用户体验设计上展现出互联网平台一贯的精明。然而近期频繁出现的"取现300不见"现象,却暴露出这一产品...