分期乐购物额度怎么用:技巧与方法

了解分期乐购物额度的使用方式,首先需要明确的是,分期乐是一款集消费金融与电商平台于一体的移动应用。用户通过借款获得购物额度后,可以在线上平台购买商品或服务,享受分期付款带来的便利。那么,如何将这些额度...
携程拿去花能套现到微信吗?
携程“拿去花”功能,本质上是一种消费信贷服务,其目的是为了方便用户预定出行产品,降低前期支付压力。其设计初衷是服务于出行需求,而非金融投资或套现的渠道。直接试图将“拿去花”余额转移至微信,在技术层面和...
美团月付回收平台好不好用
美团月付回收平台,作为美团推出的一项金融产品,旨在为商家提供灵活的经营资金解决方案。该平台利用大数据分析和云计算技术,针对不同类型的商家定制个性化服务方案,帮助其更好地管理现金流、优化财务结构。 从用...
京东白条额度使用方式有哪些

京东白条的“提现”问题,其根本在于用户往往将其误解为一种可提取现金的信贷额度。但从金融产品机制和底层逻辑来看,京东白条本质上是一个内循环的消费信贷工具,它不是一个具备现金属性的预支资金。因此,讨论其提...
便荔卡包套现不还款会坐牢?

便荔卡包作为一种消费信贷产品,近年来受到了年轻消费者的广泛欢迎。然而,在享受其便捷的同时,也存在一定的风险和后果。当用户利用便荔卡包的额度进行套现,并在无力偿还的情况下陷入困境时,法律问题自然成为关注...
花呗套路:金融风险揭秘

“套花呗方式”并非一个官方定义,而是一个在金融领域及个人理财中逐渐涌现的一种风险行为——通过利用花呗的免息期、分期支付等功能,以及借呗的额度,构建一套看似正常的消费循环,最终达到通过转账、充值等手段,...
网店套现商家如何高效找到

网店套现现象近年来频发,商家们通过各种途径将店铺中的货款或收益提前变现。要找到愿意进行这种操作的网店商家并非易事,但通过一些策略和渠道,可以增加成功寻找的机会。 首先,识别目标人群是关键一步。通常,...
分期乐提现难? 揭秘额度提现真相
分期乐的额度提现问题,并非简单的“可以”或“不可以”二选一,而是建立在复杂的信用评估体系和风险控制机制之上。从技术层面看,分期乐平台提供额度,本质上是向用户授予了一定金额的使用权限,类似于银行信用卡,...
商户二维码冻结:支付安全新挑战
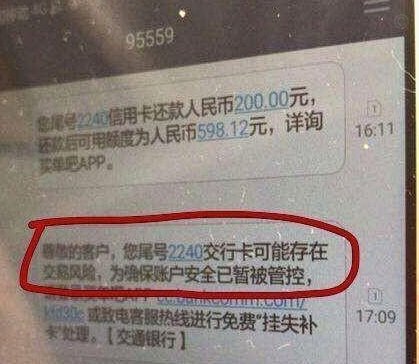
二维码套现行为引发的支付安全危机正在重塑商业生态。当商户二维码被冻结时,本质是支付系统对异常交易模式的精准识别与阻断。技术层面看,二维码支付的匿名性与交易数据的可追溯性存在结构性矛盾,算法模型通过多维...
便利店为何不卖避孕套?

便利店的货架上,避孕套总是缺席。这种现象并非偶然,而是法律与社会性禁忌共同作用的结果。日本的《特定商品等流通法》明确规定,避孕套、武器、色情材料等商品不得在24小时便利店销售。这一法律源于战后对社会秩...